Salaire brut et salaire net : quelles différences et comment faire le calcul ?
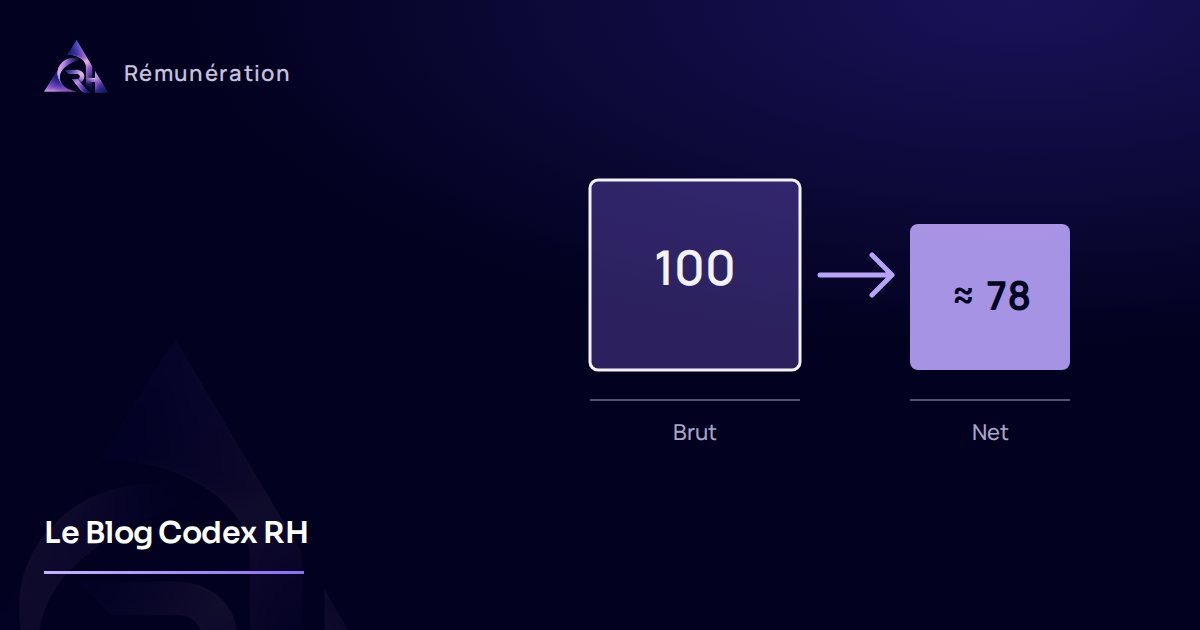
Le salaire brut est la rémunération avant cotisations ; le salaire net est ce qu'il reste après déduction des cotisations salariales. En ordre de grandeur, le net avant impôt représente environ 78 % du brut pour un salarié non cadre et environ 75 % pour un cadre. Le prélèvement à la source est ensuite calculé sur le net imposable, un peu plus élevé que le net, pour obtenir le net effectivement versé.
Sommaire
Un candidat raisonne souvent en net, l'entreprise en brut, et le comptable en coût total. Savoir passer de l'un à l'autre évite les malentendus au moment de l'offre d'embauche comme à la lecture du bulletin. Voici la méthode.
Brut et net : définitions
- Le salaire brut est la rémunération prévue au contrat, augmentée des éléments du mois (heures supplémentaires, primes, avantages en nature) et diminuée des absences non rémunérées. C'est la base de calcul des cotisations.
- Le salaire net avant impôt est le brut diminué des cotisations salariales.
- Le net payé est le net avant impôt diminué du prélèvement à la source, et ajusté des éventuels éléments non soumis à cotisations (remboursements de frais, acompte, part salariale des titres-restaurant).
Côté employeur, il existe un quatrième montant, le coût total, qui ajoute les cotisations patronales : nous le détaillons dans notre article combien coûte réellement un salarié.
Les cotisations salariales qui séparent le brut du net
| Cotisation | Ce qu'elle finance | À savoir |
|---|---|---|
| Assurance vieillesse | Retraite de base | Une part plafonnée et une part sur la totalité du salaire |
| Retraite complémentaire Agirc-Arrco | Retraite complémentaire | Taux plus élevé au-delà du plafond de la Sécurité sociale |
| Complémentaire santé et prévoyance | Mutuelle, garanties décès et incapacité | Montant fixé par le contrat de l'entreprise |
| CSG | Financement de la protection sociale | 9,2 %, dont 6,8 points déductibles de l'impôt |
| CRDS | Remboursement de la dette sociale | 0,5 %, non déductible |
La CSG et la CRDS sont calculées sur 98,25 % du salaire brut (abattement pour frais professionnels, dans la limite de quatre plafonds de la Sécurité sociale), augmenté de certaines contributions patronales.
Les cotisations d'assurance maladie et d'assurance chômage sont aujourd'hui intégralement à la charge de l'employeur dans le régime général. Les salariés relevant du régime local d'Alsace-Moselle paient en revanche une cotisation maladie supplémentaire.
Le calcul en pratique
Du brut au net
Pour une estimation rapide, appliquez un coefficient selon le statut :
- Non cadre : net avant impôt ≈ brut × 0,78 ;
- Cadre : net avant impôt ≈ brut × 0,75.
Ces coefficients sont des ordres de grandeur. Le résultat exact dépend notamment du montant de la mutuelle et de la prévoyance, du niveau de salaire et des éventuelles heures supplémentaires.
Du net au brut
Le calcul inverse se fait en divisant : un net de 2 000 € correspond à environ 2 000 / 0,78 ≈ 2 560 € brut pour un non-cadre, et à 2 000 / 0,75 ≈ 2 670 € brut pour un cadre. Pour un chiffre exact, avant de faire une proposition d'embauche, utilisez le simulateur officiel mon-entreprise.urssaf.fr.
Exemples de conversion
| Brut mensuel | Statut | Net avant impôt (ordre de grandeur) |
|---|---|---|
| 2 000 € | Non cadre | ≈ 1 560 € |
| 2 500 € | Non cadre | ≈ 1 950 € |
| 3 000 € | Non cadre | ≈ 2 340 € |
| 3 500 € | Cadre | ≈ 2 625 € |
| 4 500 € | Cadre | ≈ 3 375 € |
Estimations avant prélèvement à la source, salarié à temps plein, hors heures supplémentaires et régime d'Alsace-Moselle.
Le net imposable
Le net imposable est la base du prélèvement à la source. Il est généralement un peu supérieur au net avant impôt, car il réintègre :
- la part non déductible de la CSG (2,4 points) et la CRDS (0,5 point) ;
- la part patronale de la complémentaire santé, imposable pour le salarié.
À l'inverse, certains éléments en sont exclus, comme les rémunérations d'heures supplémentaires exonérées d'impôt dans la limite d'un plafond annuel. Le détail figure sur le bulletin : voir comment lire une fiche de paie.
Le net après prélèvement à la source
L'employeur applique au net imposable le taux transmis par l'administration fiscale : net payé = net avant impôt − (net imposable × taux).
Exemple : un salarié non cadre à 2 500 € brut perçoit environ 1 950 € net avant impôt. Si son net imposable est d'environ 2 020 € et son taux de 4 %, le prélèvement est d'environ 81 € et son net payé d'environ 1 869 €. Sans taux personnalisé transmis par l'administration, l'employeur applique un taux non personnalisé, issu d'une grille officielle.
Pourquoi deux salariés au même brut n'ont pas le même net
- Le statut : les cadres cotisent davantage à la retraite complémentaire et à la prévoyance.
- La mutuelle et la prévoyance : les contrats et options diffèrent d'une entreprise à l'autre.
- Les heures supplémentaires : elles bénéficient d'une réduction de cotisations salariales.
- Le contrat : un apprenti bénéficie d'exonérations de cotisations salariales sur une partie de sa rémunération.
- Le lieu de travail : le régime local d'Alsace-Moselle ajoute une cotisation.
- Le taux de prélèvement à la source, propre à chaque foyer fiscal.
Brut annuel et brut mensuel
Les offres d'emploi affichent souvent un brut annuel. Pour retrouver le mensuel, divisez par 12, ou par 13 si la rémunération inclut un treizième mois. Un poste à 36 000 € brut annuel sur 12 mois correspond à 3 000 € brut par mois, soit environ 2 340 € net avant impôt pour un non-cadre.
Ces calculs, votre gestionnaire de paie les fait chaque jour. Chez Codex RH, il vous assiste pour préparer une proposition d'embauche juste, sans erreur sur le brut à annoncer. Découvrez notre accompagnement et notre tarif.
Questions fréquentes
Comment calculer son salaire net à partir du brut ?
En ordre de grandeur, multipliez le brut par 0,78 pour un non-cadre et par 0,75 pour un cadre. Pour un chiffre exact, utilisez le simulateur officiel mon-entreprise.urssaf.fr ou votre bulletin de paie.
Pourquoi le net imposable est-il plus élevé que le net à payer ?
Parce qu'il réintègre la part non déductible de la CSG, la CRDS et la part patronale de la mutuelle, qui sont imposables, alors qu'elles ont été déduites ou ne sont pas versées au salarié.
Quelle est la différence entre net avant impôt et net payé ?
Le net payé est le net avant impôt diminué du prélèvement à la source, calculé sur le net imposable avec le taux transmis par l'administration fiscale.
Le salaire minimum est-il exprimé en brut ou en net ?
Le SMIC et les minima conventionnels sont exprimés en brut. Vérifiez toujours le brut par rapport aux grilles de votre convention collective.
Confiez votre paie à Codex RH
Un brut juste dès l'offre d'embauche, des bulletins contrôlés chaque mois : confiez votre paie à un gestionnaire dédié.
Sources officielles
Informations vérifiées à la date de mise à jour indiquée. Les règles de paie évoluent régulièrement et votre convention collective peut prévoir des dispositions plus favorables : vérifiez toujours votre situation ou faites-vous accompagner.
À lire aussi
Sur le même sujet
Rémunération
Combien coûte réellement un salarié à une entreprise en 2026 ?
Du salaire brut au coût total employeur : cotisations patronales, allègements, exemple chiffré et facteurs qui font varier la facture.
· 7 min de lecture
Rémunération
Comment lire une fiche de paie ? Guide complet pour comprendre son bulletin de salaire
Le bulletin de salaire expliqué zone par zone : brut, cotisations, net social, net imposable, net à payer et prélèvement à la source.
· 6 min de lecture
Rémunération
Heures supplémentaires : calcul, majoration et traitement sur le bulletin de paie
Seuil de déclenchement, majorations de 25 % et 50 %, contingent annuel, exonérations et lecture sur le bulletin, avec des exemples chiffrés.
· 5 min de lecture