Heures supplémentaires : calcul, majoration et traitement sur le bulletin de paie
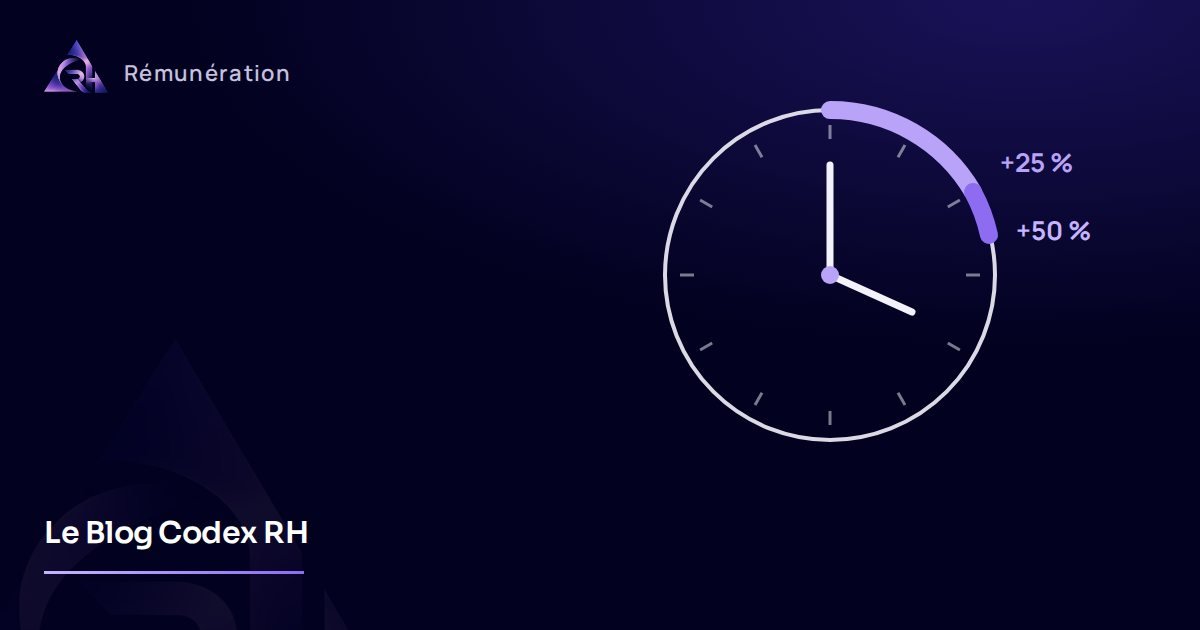
Une heure supplémentaire est une heure accomplie au-delà de 35 heures par semaine (ou de la durée équivalente), à la demande ou avec l'accord de l'employeur. À défaut d'accord collectif, elle est majorée de 25 % de la 36e à la 43e heure, puis de 50 % à partir de la 44e. Un accord peut fixer un autre taux, sans descendre sous 10 %. Le contingent annuel est de 220 heures par salarié, sauf accord. Les heures supplémentaires bénéficient d'une réduction de cotisations salariales et d'une exonération d'impôt sur le revenu dans la limite de 7 500 € par an.
Sommaire
Les heures supplémentaires sont un levier de souplesse pour l'entreprise et un complément de revenu apprécié des salariés. Mais leur traitement en paie combine plusieurs règles : seuil de déclenchement, majoration, contingent, exonérations. Une erreur se répète vite d'un mois sur l'autre. Voici comment les calculer et les présenter correctement.
Qu'est-ce qu'une heure supplémentaire ?
Une heure supplémentaire est une heure de travail effectif accomplie au-delà de la durée légale de 35 heures par semaine, ou de la durée considérée comme équivalente dans certaines professions. Elle doit être effectuée à la demande de l'employeur, ou au moins avec son accord, même implicite : des heures imposées par la charge de travail confiée sont des heures supplémentaires, même sans demande écrite.
Ne sont pas concernés :
- les salariés à temps partiel, qui effectuent des heures complémentaires, soumises à un régime distinct ;
- les cadres au forfait annuel en jours, dont le temps de travail ne se décompte pas en heures ;
- les cadres dirigeants, exclus de la réglementation sur la durée du travail.
Le seuil de déclenchement
Le principe est un décompte par semaine civile, du lundi 0 heure au dimanche 24 heures, sauf si un accord fixe une autre semaine de référence. Seules les heures de travail effectif comptent : les jours de congés payés ou de maladie ne sont pas, sauf disposition conventionnelle, pris en compte pour atteindre le seuil.
Lorsque l'entreprise a mis en place un aménagement du temps de travail sur une période supérieure à la semaine (par exemple sur l'année), les heures supplémentaires se décomptent à la fin de la période, au-delà de la durée prévue par l'accord, par exemple 1 607 heures sur l'année.
Les taux de majoration
| Heures effectuées dans la semaine | Majoration à défaut d'accord |
|---|---|
| De la 36e à la 43e heure (8 premières heures supplémentaires) | 25 % |
| À partir de la 44e heure | 50 % |
Un accord d'entreprise ou, à défaut, de branche peut prévoir des taux différents, sans être inférieurs à 10 %.
Exemple 1 : une semaine de 42 heures
Un salarié payé 15 € brut de l'heure travaille 42 heures. Il effectue 7 heures supplémentaires, toutes majorées à 25 % : 7 × 15 × 1,25 = 131,25 € brut, qui s'ajoutent à son salaire de base.
Exemple 2 : une semaine de 46 heures
Le même salarié travaille 46 heures, soit 11 heures supplémentaires : 8 heures à 25 % (8 × 18,75 € = 150 €) et 3 heures à 50 % (3 × 22,50 € = 67,50 €). Total : 217,50 € brut.
Le taux horaire de référence inclut le salaire de base et certaines primes directement liées au travail effectué. Vérifiez votre convention collective, qui peut aussi prévoir des majorations spécifiques (nuit, dimanche, jours fériés).
Le repos compensateur de remplacement
Un accord collectif peut prévoir de remplacer tout ou partie du paiement des heures supplémentaires et de leur majoration par un repos équivalent. Une heure supplémentaire majorée à 25 % donne alors droit à 1 heure 15 de repos. Les heures ainsi compensées en repos ne s'imputent pas sur le contingent annuel.
Le contingent annuel
Le contingent annuel est le volume d'heures supplémentaires qu'un salarié peut effectuer dans l'année sans formalité particulière. À défaut d'accord, il est fixé à 220 heures par salarié et par an.
- Dans le contingent, l'employeur informe le CSE, s'il existe.
- Au-delà du contingent, le CSE doit être consulté, et chaque heure ouvre droit, en plus de la majoration, à une contrepartie obligatoire en repos : 50 % dans les entreprises de 20 salariés au plus, 100 % au-delà.
Le contingent ne permet pas de dépasser les durées maximales de travail : 10 heures par jour, 48 heures sur une même semaine, et 44 heures en moyenne sur 12 semaines consécutives, sauf dérogations.
Les exonérations applicables
Les heures supplémentaires bénéficient de trois dispositifs, qui se cumulent :
| Dispositif | Bénéficiaire | Principe |
|---|---|---|
| Réduction de cotisations salariales | Salarié | Réduction des cotisations d'assurance vieillesse sur la rémunération des heures supplémentaires, dans la limite d'un taux de 11,31 % |
| Exonération d'impôt sur le revenu | Salarié | Rémunération des heures supplémentaires exonérée dans la limite de 7 500 € nets par an |
| Déduction forfaitaire de cotisations patronales | Employeur de moins de 20 salariés | 1,50 € par heure supplémentaire |
Ces dispositifs sont régulièrement ajustés par les lois de financement : vérifiez les conditions et l'éventuelle extension à d'autres tailles d'entreprise sur urssaf.fr avant chaque paie.
Ces avantages supposent un décompte rigoureux : seules les heures réellement supplémentaires, correctement déclarées, y ouvrent droit. En cas de contrôle URSSAF, l'employeur doit pouvoir justifier du temps de travail.
La présentation sur le bulletin de paie
Sur le bulletin, les heures supplémentaires apparaissent :
- dans le bloc de rémunération brute, avec une ligne par taux (« heures supplémentaires à 25 % », « à 50 % »), le nombre d'heures, le taux horaire majoré et le montant ;
- dans le bloc des cotisations, à la ligne des exonérations, avec la réduction de cotisations salariales ;
- dans le net imposable, diminué de la part exonérée d'impôt ;
- dans les cumuls, où figure le montant annuel exonéré.
Pour vous repérer sur l'ensemble du bulletin, voir notre guide comment lire une fiche de paie.
Les bonnes pratiques
- mettre en place un décompte fiable du temps de travail, indispensable en cas de litige ;
- vérifier l'existence d'un accord sur les taux, le contingent ou le repos de remplacement ;
- suivre le contingent salarié par salarié, en cours d'année ;
- distinguer les heures complémentaires des temps partiels, qui obéissent à d'autres règles ;
- contrôler l'application des exonérations à chaque paie.
Chez Codex RH, votre gestionnaire applique les majorations prévues par la loi et votre convention collective, et contrôle les exonérations à chaque paie. Pour mesurer l'effet des heures supplémentaires sur votre budget, lisez aussi combien coûte réellement un salarié.
Questions fréquentes
À partir de quand une heure est-elle supplémentaire ?
Au-delà de 35 heures de travail effectif sur la semaine civile, ou au-delà de la durée prévue par un accord d'aménagement du temps de travail sur une période plus longue.
Quel est le taux de majoration des heures supplémentaires ?
À défaut d'accord, 25 % pour les 8 premières heures (de la 36e à la 43e) et 50 % au-delà. Un accord peut prévoir un taux différent, d'au moins 10 %.
Les heures supplémentaires sont-elles imposables ?
Elles sont exonérées d'impôt sur le revenu dans la limite de 7 500 € nets par an. Au-delà, elles sont imposables comme le reste du salaire.
Un cadre au forfait jours peut-il faire des heures supplémentaires ?
Non. Son temps de travail est décompté en jours, et non en heures. Il peut en revanche renoncer à des jours de repos dans les conditions prévues par l'accord.
Confiez votre paie à Codex RH
Majorations, contingent, exonérations : votre gestionnaire Codex RH applique les bonnes règles et les contrôle à chaque paie.
Sources officielles
Informations vérifiées à la date de mise à jour indiquée. Les règles de paie évoluent régulièrement et votre convention collective peut prévoir des dispositions plus favorables : vérifiez toujours votre situation ou faites-vous accompagner.
À lire aussi
Sur le même sujet
Rémunération
Comment lire une fiche de paie ? Guide complet pour comprendre son bulletin de salaire
Le bulletin de salaire expliqué zone par zone : brut, cotisations, net social, net imposable, net à payer et prélèvement à la source.
· 6 min de lecture
Rémunération
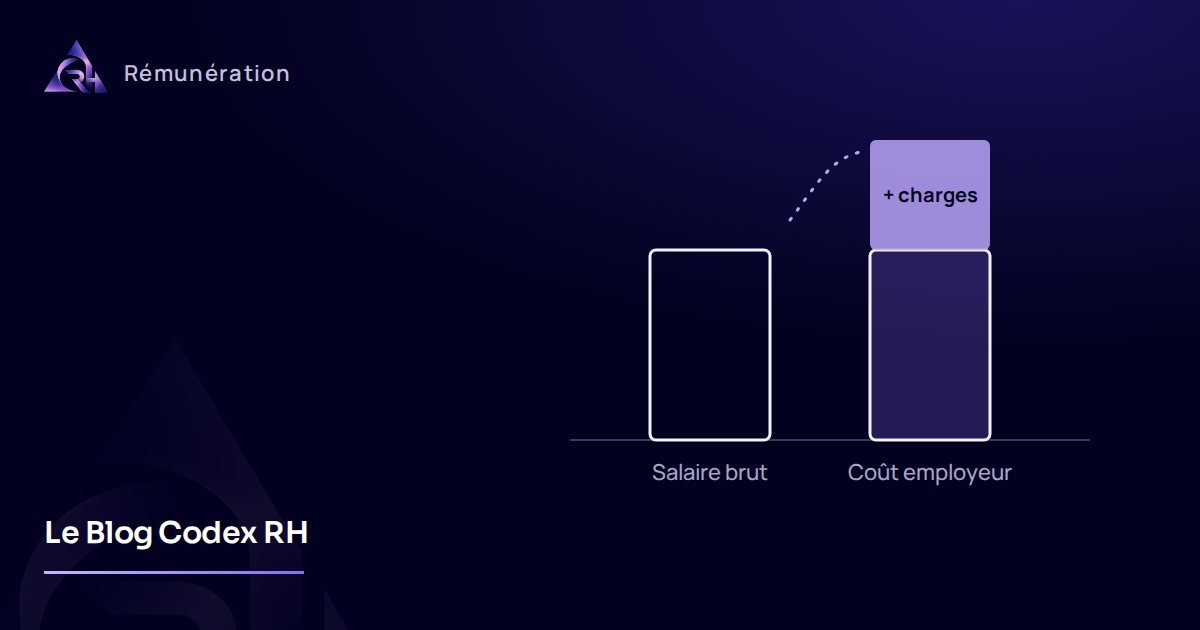
Combien coûte réellement un salarié à une entreprise en 2026 ?
Du salaire brut au coût total employeur : cotisations patronales, allègements, exemple chiffré et facteurs qui font varier la facture.
· 7 min de lecture
Absences et congés
Congés payés : calcul des droits, indemnités et obligations de l'employeur
Acquisition, maintien de salaire ou règle du dixième, indemnité compensatrice, nouvelles règles en cas d'arrêt maladie : le guide complet.
· 6 min de lecture